
Potwierdza to najnowsza interpretacja Dyrektora Krajowej Informacji Skarbowej nr 0113-KDIPT1-3.4012.396.2024.2.OS, którą na łamach „Rzeczpospolitej” opisał Przemysław Wojtasik.
Samochód na uroczystości ślubne
Dotyczy ona informatyka, który zamierza rozszerzyć działalność o wynajem samochodu na uroczystości ślubne. W związku z tym chce zawrzeć umowę leasingu operacyjnego na samochód osobowy, który jak podkreślił, będzie wykorzystywany wyłącznie do celów związanych z działalnością gospodarczą. Dodał, iż
wykluczenie użytku prywatnego auta będzie dodatkowo potwierdzone ewidencją przebiegu pojazdu, rejestrującą każdy przejazd, cel podróży oraz czas jej rozpoczęcia i zakończenia.
Zapewnił, że pojazd będzie używany jedynie do: wykonywania usług, dojazdów do klientów, dojazdów do lokalizacji spotkań biznesowych lub szkoleń, dojazdów do lokalizacji przygotowania samochodu na uroczystości ślubne w celu wykonania lub zareklamowania usług, dojazdów do lokalizacji serwisowania i utrzymania samochodu w dobrej kondycji mechanicznej i wizualnej oraz innych czynności związanych z eksploatacją samochodu.
Przedsiębiorca poinformował skarbówkę posiada, iż posiada wyznaczone miejsce parkingowe w budynku, w którym prowadzi działalność gospodarczą, przeznaczone wyłącznie dla samochodu służbowego.
We wniosku informatyk zapytał, czy w tej sytuacji będzie spełniał warunki upoważniające go do złożenia deklaracji VAT 26 i odliczania od wydatków związanych z eksploatacją samochodu 100% podatku VAT?
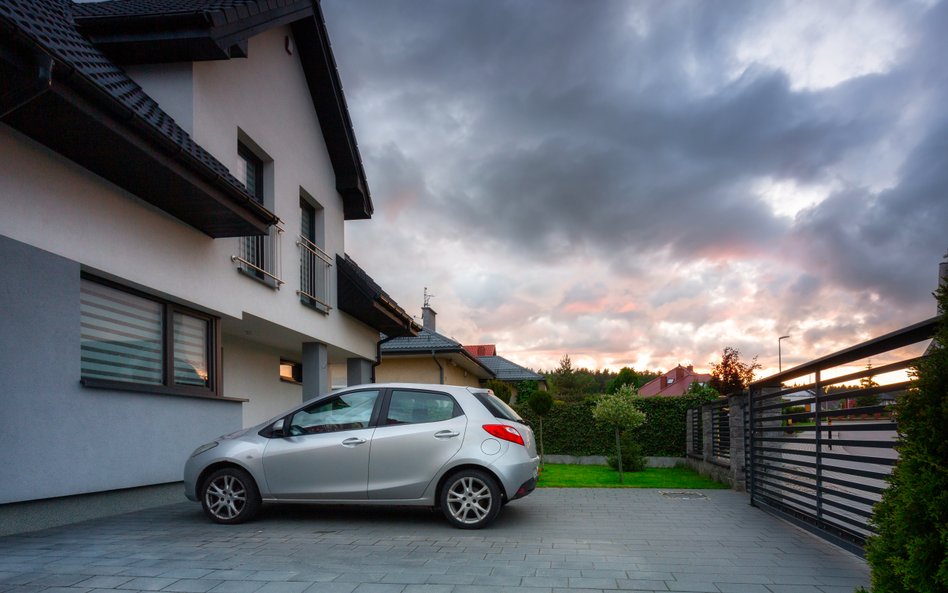
Parkowanie samochodu w miejscu zamieszkania
Fiskus się na to nie zgodził. Uznał bowiem, że przedstawiony sposób używania samochodu oraz działania, mające na celu wykluczenie użycia go do celów innych niż działalność gospodarcza nie potwierdzają obiektywnie, że pojazd będzie wykorzystywany wyłącznie do prowadzonej działalności, bez możliwości użycia tego pojazdu do celów prywatnych.
W interpretacji stwierdzono wprost, że powodem takiej oceny jest parkowanie samochodu w miejscu zamieszkania. Zdaniem skarbówki, będzie ono stwarzało możliwości użycia pojazdu do celów prywatnych przez podatnika lub członków jego rodziny. "Procedury wprowadzone przez Pana mogą co prawda zniechęcać do używania samochodu służbowego do celów prywatnych natomiast nie są w stanie w rzeczywiści wyeliminować takiego wykorzystania samochodu dla celów prywatnych z uwagi na jego dostępność w miejscu Pana zamieszkania. Mimo, że zamierza prowadzić Pan ewidencję przebiegu pojazdu, to jednak parkowanie samochodu służbowego w miejscu zamieszkania, powoduje bezpośrednią dostępność samochodu na Pana potrzeby prywatne i stwarza możliwości użycia go do celów prywatnych" - czytamy w piśmie.
Ostatecznie, informatyk otrzymał odpowiedź, że będzie mógł skorzystać z 50-procentowego odliczenia.
Fiskus często przegrywa w sądach
Arkadiusz Łagowski, doradca podatkowy, partner w kancelarii Chojnacka & Łagowski w rozmowie z „Rzeczpospolitą” ocenił, że jest to bardzo surowe stanowisko, praktycznie wykluczające pełne odliczenie VAT. - Jakie bowiem jeszcze warunki musi spełnić przedsiębiorca, żeby zadowolić fiskusa? Gdzie ma parkować samochód, skoro nie ma biura na mieście, tylko prowadzi działalność w domu? — pyta ekspert.
Jego zdaniem, skarbówka stara się jak może, żeby zniechęcić przedsiębiorców do odliczania 100 proc. VAT od samochodów osobowych. Dlatego interpretacje są negatywne.
Jak się jednak okazuje fiskus często przegrywa w sądach. Przykładem jest wyrok Naczelnego Sądu Administracyjnego (sygn. I FSK 666/18). Również dotyczy rozliczeń informatyka. Stwierdzono w nim, że parkowanie samochodu w miejscu prowadzenia działalności, które równocześnie jest miejscem zamieszkania podatnika, nie oznacza, że auto nie jest wykorzystywane wyłącznie do celów służbowych.
Czytaj więcej:
Skarbówka twierdzi, że przedsiębiorca, który parkuje samochód tam, gdzie mieszka, nie może odliczać całego VAT. Bo jest ryzyko, że jeździ nim w cel...
Pro



