Od 1 stycznia 2025 r. obowiązuje znowelizowana ustawa o podatkach i opłatach lokalnych (u.p.o.l.), która wprowadziła nowe definicje budynku, budowli, obiektu budowlanego oraz robót budowlanych. Jednym z podstawowych celów zmian było uniezależnienie definicji budowli na potrzeby podatku od nieruchomości od przepisów ustawy z 7 lipca 1994 r. Prawo budowlane i stworzenie autonomicznej regulacji podatkowej.
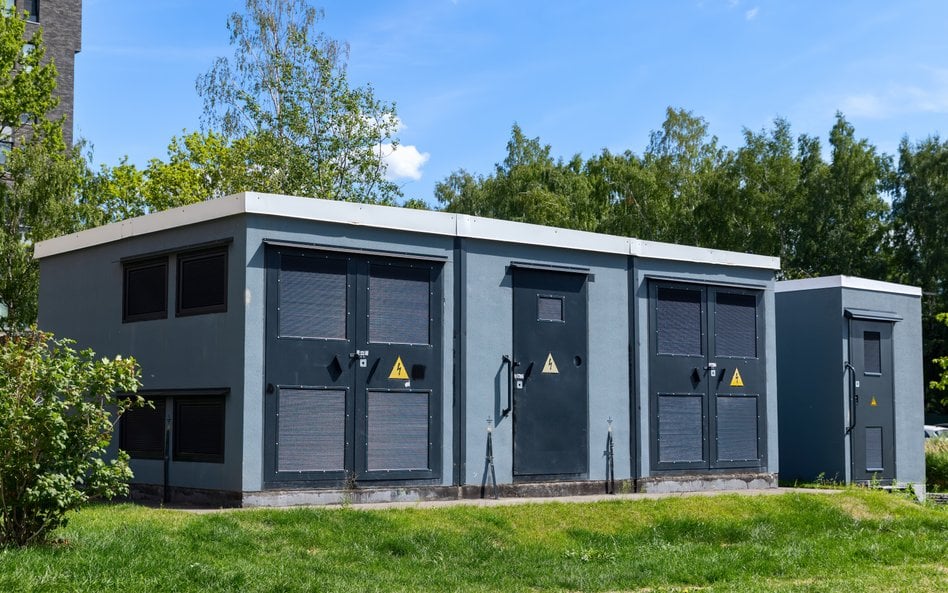
Zmiana ta ma szczególne znaczenie w przypadku urządzeń technicznych, w tym transformatorów i rozdzielnic elektroenergetycznych. Przed 2025 r. kwalifikacja takich urządzeń była w dużej mierze uzależniona od tego, czy można było uznać je za element budowli, urządzenie budowlane albo część sieci elektroenergetycznej w rozumieniu przepisów prawa budowlanego. Orzecznictwo Naczelnego Sądu Administracyjnego przez lata wskazywało przy tym, że sam transformator co do zasady nie jest budowlą. Przez wiele lat zarówno organy podatkowe, jak i sądy administracyjne prezentowały stanowisko, zgodnie z którym transformatory oraz połączone z nimi rozdzielnice nie stanowiły budowli podlegających opodatkowaniu podatkiem od nieruchomości. Urządzenia te kwalifikowano jako elementy techniczne, których opodatkowanie mogło obejmować jedynie związane z nimi części budowlane, takie jak konstrukcje wsporcze czy kontenery, w których urządzenia były umieszczone. W konsekwencji przedsiębiorcy co do zasady nie uwzględniali wartości samych transformatorów i rozdzielnic w podstawie opodatkowania.