Przedsiębiorca, który nie stosuje KSeF, choć ma taki obowiązek, na razie nie zostanie ukarany przez skarbówkę. Sankcje będą dopiero w 2028 r. – obiecuje Ministerstwo Finansów.

Podatnik może obniżyć podatek należny o podatek naliczony wynikający z faktur zakupowych, które kontrahent wystawił z pominięciem KSeF, mimo ciążącego na nim obowiązku wystawienia faktury ustrukturyzowanej.

Dyrektor Krajowej Informacji Skarbowej potwierdził, że tzw. commercial invoice wykorzystywana na potrzeby zgłoszeń celnych nie jest fakturą w rozumieniu ustawy o VAT, a zatem nie podlega obowiązkowemu KSeF.
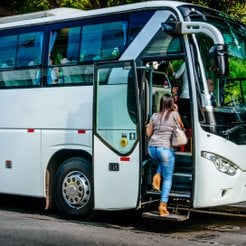
Przewoźnik nie ma obowiązku wystawiania faktur ustrukturyzowanych na usługi autokarowego przewozu osób, jeśli usługi te są każdorazowo dokumentowane przy pomocy faktur w formie biletów jednorazowych.

Strony umowy o samofakturowanie decydują, w jaki sposób akceptować faktury wystawiane przy użyciu Krajowego Systemu e-Faktur. Musi to jednak następować przed wprowadzaniem faktur do systemu. W przeciwnym razie nabywca nie odliczy VAT.

Przepisy nie określają szczegółowo, jak ma wyglądać wizualizacja faktury w KSeF. Nie ma tu jednak pełnej dowolności. Wygląd dokumentu można modyfikować, ale tylko w takim stopniu, aby nie narazić się na zarzut wystawienia odrębnej faktury.

Gdy rolnik ryczałtowy posługuje się identyfikatorem PESEL, można przekazać mu fakturę wystawioną przy użyciu KSeF w sposób z nim uzgodniony, tj. w KSeF lub poza KSeF (papierowo lub jako pdf).

Wprowadzenie dodatkowych danych na wizualizacji wystawionej w KSeF faktury nie oznacza od razu, że jest to odrębna faktura, z której także trzeba zapłacić VAT. Tak wynika z najnowszego stanowiska fiskusa.

Wdrożenie KSeF znacząco zmieniło sposób zarządzania dokumentami finansowymi w firmach. Konieczne stało się nie tylko dostosowanie się do nowych przepisów, ale również modernizacja procesów księgowych i technologicznych.

Na fakturze korygującej należy podawać dane faktury korygowanej, jednak podatnicy często pomijają te informacje. Powinni pamiętać, że raczej nie spotka się to z aprobatą fiskusa, który w dobie KSeF może dużo łatwiej wykryć taką praktykę.
Przedsiębiorca, który chce poszerzyć zakres działalności gospodarczej, ma prawo zaliczyć do kosztów uzyskania przychodów wydatki na zdobycie niezbędnych uprawnień. Skarbówka się zgada.

W estońskim CIT dopóki zysk zostaje w spółce, nie ma podatku. Gdy jednak spółka wynajmuje składniki majątku od swoich wspólników, pojawia się wątpliwość czy czynsz najmu nie jest tzw. ukrytym zyskiem, który trzeba opodatkować.
Polskie spółki z międzynarodowych grup kapitałowych nie powinny zakładać, że sam fakt publikacji sprawozdania przez inną spółkę z grupy zwalnia je z obowiązku raportowania i że obowiązek ten został w pełni „załatwiony na poziomie centrali”.
Posiadanie przez podatnika local file coraz rzadziej oznacza pełne bezpieczeństwo. Największe wyzwania pojawiają się tam, gdzie zmienia się biznes, a nie przepisy.
Jednoosobowa działalność gospodarcza obciąża nie tylko jej właściciela. Rekomendowanym narzędziem ochrony jest najczęściej rozdzielność majątkowa, ale jej skuteczność wobec fiskusa jest ściśle limitowana czasem powstania zobowiązania.
Kompensata wzajemnych zobowiązań jest formą uregulowania zobowiązania. Jest neutralna podatkowo. Przychód podatkowy wystąpi tylko w razie częściowej kompensaty, gdy wierzyciel zwolni dłużnika z pozostałej części długu.
Istnieje możliwość stosowania odrębnej serii numerycznej dla faktur wystawianych na rzecz osób fizycznych, które nie są przedsiębiorcami, (B2C) innej niż seria stosowana dla faktur dla podmiotów gospodarczych (B2B).
Brak pełnej niezależności stron transakcji otwiera pole do nadużyć, manipulacji wynikiem finansowym oraz ukrywania rzeczywistej sytuacji majątkowej i finansowej jednostki. To z kolei może powodować zniekształcenia sprawozdań finansowych.
Czynności sprawdzające miały być szybkim narzędziem do wychwytywania podstawowych błędów w rozliczeniach podatkowych, jednak w praktyce coraz częściej zastępują kontrolę podatkową. Tyle, że przy znacznie mniejszej ochronie praw podatnika.
Zwolnienie z VAT nie oznacza zwolnienia z nowych zasad fakturowania. Podatnik zwolniony pozostaje uczestnikiem systemu VAT, a właściwym dokumentem dla takich transakcji jest faktura.

Jeżeli organ nie może wyegzekwować zaległości podatkowej z majątku spółki, może skorzystać z instytucji odpowiedzialności osób trzecich. W praktyce najczęściej dotyczy to członków zarządu. Fiskus ma pięć lat na decyzję w tej kwestii.