

Jak jest opodatkowany kontenerowy magazyn oleju
Trwałe związanie obiektu z gruntem wymaga fizycznego połączenia przy zastosowaniu odpowiednich technik budowlanych. Sama masa lub konstrukcja obiektu nie jest wystarczająca, aby uznać go za budowlę.
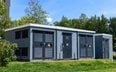
Podatek od gruntów, budynków, budowli
Jaki podatek od transformatorów
Mimo ubiegłorocznej nowelizacji zasady opodatkowania transformatorów nadal budzą wątpliwości. Problematyczne jest m.in. ustalenie czy są to urządzenia techniczne bezpośrednio związane z budynkiem albo budowlą i niezbędne do jej użytkowania.
Reklama
Reklama










- 1
- ...
- 37

