

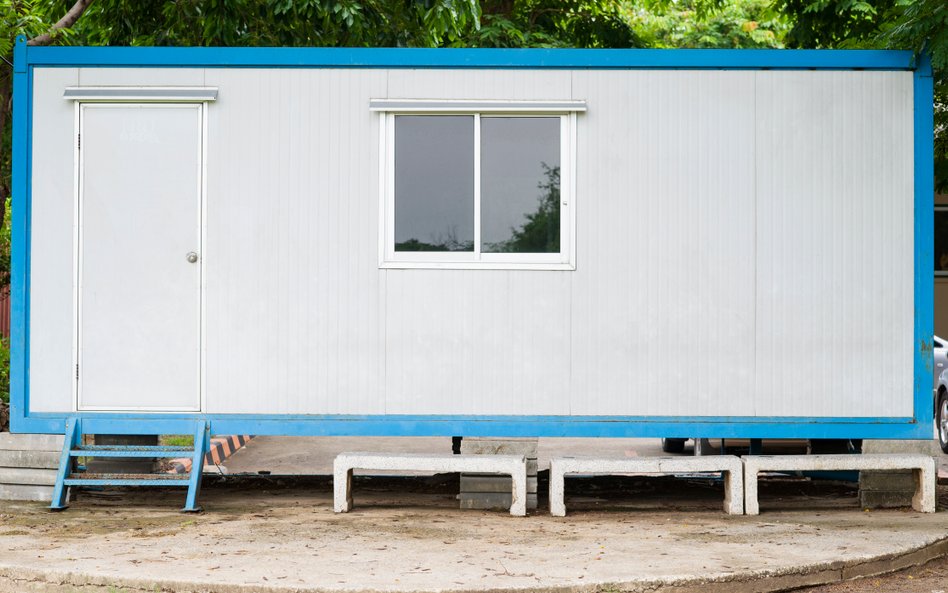
1 stycznia ub.r. wszedł w życie długo wyczekiwany pakiet zmian w ustawie o podatkach i opłatach lokalnych, który miał uporządkować przepisy dotyczące podatku od nieruchomości (PON), ze szczególnym uwzględnieniem pojęć „budynek” oraz „budowla”. Przez całe lata dotychczasowe definicje – opierające się na odwołaniach do prawa budowlanego – generowały niekończące się spory i uniemożliwiały przedsiębiorcom precyzyjne ustalenie obciążeń podatkowych. Czy nowe regulacje spełniły swoje zadanie? Niestety w wielu obszarach stare wątpliwości zastąpione zostały nowymi.
Poprawna kwalifikacja obiektu budowlanego jest niezbędna do prawidłowego rozliczenia PON. Wynika to z zupełnie innego sposobu ustalania podstawy opodatkowania w odniesieniu do budynku (opodatkowanego od swojej powierzchni wyrażonej w metrach kwadratowych) i do budowli (opodatkowanej stawką 2 proc. od jej wartości). Przesunięcie danego obiektu z kategorii budynku do budowli (lub odwrotnie) może więc w znacznym stopniu zmienić wysokość zobowiązania podatkowego firmy. Dlatego kluczowa jest dokładna analiza struktury majątku przedsiębiorstwa.
Czytaj więcej:
Magazyn wysokiego składowania powinien – ze względu na swoje przeznaczenie i parametry techniczne – podlegać opodatkowaniu podatkiem od nieruchomoś...
Pro
Zakwalifikowanie obiektu do kategorii „budynek” zwykle nie sprawia zbyt wielu kłopotów. Więcej problemów jest w przypadku budowli. Przepisy o PON obejmują bowiem zakresem pojęcia „budowla” kilka odmiennych kategorii obiektów i ich elementów. W niektórych przypadkach budowlą jest przy tym cały obiekt wraz z określonymi instalacjami, natomiast w innych tylko jego część budowlana. Nowe ustawowe definicje pomogły w zakwalifikowaniu obiektu do odpowiedniej kategorii, ale nie w każdym przypadku. O tym, na co zwrócić uwagę przy klasyfikacji obiektów budowlanych i dlaczego jest to ważne, piszemy w artykule pt. "Na co zwrócić uwagę przy klasyfikacji obiektów budowlanych".
Zapraszam do lektury Tygodnika Podatników.
Czytaj więcej:

Kwalifikacja obiektu jako budynek, budowla lub obiekt pozostający poza zakresem opodatkowania decyduje o powstaniu obowiązku podatkowego. Wpływa te...
Pro
Nowelizacja doprecyzowuje przepisy dotyczące stawki VAT stosowanej do rozliczenia niezwróconej kaucji za opakowania. Ujednolica także okres przecho...
Pro
W raportowaniu JPK_KR_PD najtrudniejsze okazuje się nie wygenerowanie pliku XML. Znacznie większe znaczenie mają kompletność i jakość danych źródło...
Pro
Stosowanie MSSF wiąże się z licznymi wyzwaniami. W świetle tych standardów wycena aktywów i pasywów najczęściej jest oparta na wartości godziwej, k...
Pro
Jeśli finansowe rozliczenie całej usługi ma nastąpić jednorazowo po zakończeniu rocznego okresu, to nie można uznać, że usługa będzie rozliczana w...
Pro
Na gruncie prawa cywilnego przyjmuje się, że ustanowienie służebności przesyłu lub gruntowej może być czynnością odpłatną bądź nieodpłatną. W przyp...
Pro



