

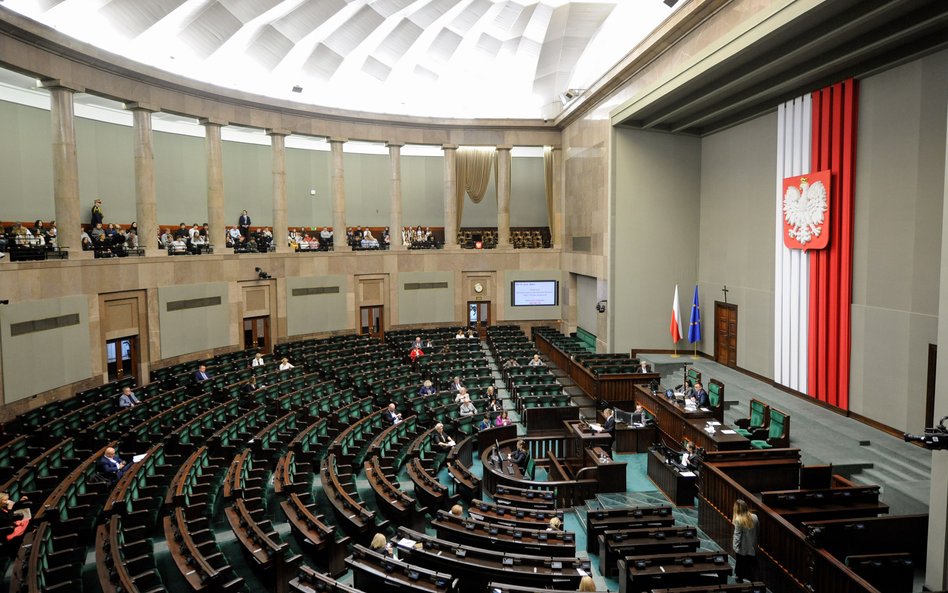
W czwartek 22 października Sejm uchwalił nowelizację ustaw o PIT, CIT oraz ryczałcie. Jest w niej sporo tzw. zmian uszczelniających (w pierwszych wersjach projektu było ich jednak jeszcze więcej), są też rozwiązania korzystne dla podatników.
Rozliczenie IP Box z daniną solidarnościową
Przyjrzyjmy się najpierw tym pierwszym. Nowelizacja zmartwi m.in. przedsiębiorców korzystających z ulgi IP Box. Ta preferencja jest skierowana do innowacyjnych firm i polega na płaceniu tylko 5 proc. podatku od dochodu z kwalifikowanych praw własności intelektualnej. W taki sposób rozliczają się zwłaszcza informatycy. Ministerstwo Finansów uznało, że jest im za dobrze i postanowiło zmniejszyć korzyści z ulgi. Z nowych przepisów wynika, że jeśli dochody przedsiębiorcy na IP Box przekroczą 1 mln zł, zapłaci od nadwyżki daninę solidarnościową (teraz nie ma takiego obowiązku). Na razie danina wynosi 4 proc., ale w innej nowelizacji (także już uchwalonej przez Sejm) jest podwyżka do 5 proc.
Czytaj więcej:
Dodatkowy podatek dla najbogatszych wzrośnie z 4 do 5 proc. I będą go płacili też przedsiębiorcy, którzy zostaną wyrzuceni – przez obniżkę limitu p...
Pro
Dzierżawa znaku towarowego nawet z 17 proc. podatkiem
Z uszczelnień nie ucieszą się też podatnicy, którzy rozliczają się z fiskusem ryczałtem. Chodzi o wynajmujących bądź wydzierżawiających swój majątek (zarówno w działalności, jak i prywatnie) podmiotom powiązanym. Teraz płacą 8,5 proc. albo 12,5 proc. (od przychodów powyżej 100 tys. zł) podatku. Zgodnie z nowelizacją ryczałt od przychodów powyżej 100 tys. zł z wynajmu/dzierżawy na rzecz podmiotów powiązanych będzie wynosił 15 proc. Jeszcze wyższa stawka podatku – 17 proc. – czeka tych, którzy wynajmują bądź dzierżawią podmiotom powiązanym własność intelektualną (i podobne produkty z wyłączeniem prac chronionych prawem autorskim).
Ministerstwo Finansów od początku nie ukrywało, że ta zmiana ma ograniczyć podatkową optymalizację, np. przy dzierżawie znaku towarowego spółce przez jej wspólnika.
Czytaj więcej
Dodatkowy podatek dla dobrze zarabiających informatyków i wyższe stawki ryczałtu dla dzierżawiących znaki towarowe oraz wynajmujących lokale podmio...
Zakaz korekty amortyzacji oraz inne uszczelnienia
Skarbówce nie podoba się też, że firmy zmieniają wstecznie wysokość odpisów amortyzacyjnych. Dzięki temu mogą przesuwać koszty, np. na lata, w których mają większe dochody. Nowy przepis zabrania przedsiębiorcom obniżania lub podwyższania stawki amortyzacyjnej po upływie terminu złożenia zeznania rocznego.
Kolejna zmiana uszczelniająca – w przypadku odpłatnego zbycia udziałów (akcji) spółki powstałej z przekształcenia innej spółki, kosztem uzyskania przychodów są wydatki na nabycie lub objęcie udziałów (akcji) spółki przekształcanej (więcej na ten temat pisaliśmy w „Rzeczpospolitej” z 21 sierpnia). W nowelizacji jest też przepis wskazujący, że przychód z odpłatnego zbycia składników majątku (np. nieruchomości) powstanie w razie zastosowania instytucji datio in solutum (chodzi o wykonanie świadczenia rzeczowego w zamian za przyrzeczone świadczenie pieniężne). A także regulacja wyłączająca możliwość amortyzacji wartości firmy powstającej wskutek przyjęcia przedsiębiorstwa lub jego zorganizowanej części do odpłatnego korzystania (chodzi o przekazanie w ramach umowy leasingu finansowego).
Czytaj więcej:
Wspólnik sprzedający udziały przekształconej spółki może rozliczyć koszty na korzystnych zasadach. Tak twierdzą sądy. Ministerstwo Finansów się z t...
Pro
Korzystne zmiany dla podatników
A co podatnicy znajdą w nowelizacji dobrego? Choćby przepis poszerzający zakres zwolnienia z CIT dla organizacji pozarządowych (szerzej na ten temat pisaliśmy w „Rzeczpospolitej” z 6 października). Jest też wyłączenie z opodatkowania świadczeń na zaspokojenie potrzeb rodziny – również wtedy, gdy małżonkowie nie mają wspólności majątkowej. A także wskazanie, jak można ustalać wskaźnik emisji CO2 w firmowych samochodach osobowych (nie tylko na podstawie danych zawartych w centralnej ewidencji pojazdów), co jest potrzebne do określenia limitu rozliczanej w kosztach amortyzacji. Nowelizacja przewiduje też abolicję w estońskim CIT (pisaliśmy o niej w „Rzeczpospolitej” z 17 sierpnia).
Czytaj więcej:
Fundacje i stowarzyszenia, które nie posiadają statusu organizacji pożytku publicznego, mają problemy ze stosowaniem podatkowej ulgi. Nowelizacja p...
Pro
Nowelizacja ma obowiązywać generalnie od 1 stycznia 2027 r.
Etap legislacyjny: do Senatu



