Reklama

Czy gmina może odliczyć VAT od budowy boiska gminnego?

Gminie realizującej inwestycję polegającą na budowie ogólnodostępnego dla wszystkich mieszkańców boiska sportowego nie przysługuje prawo do odliczenia podatku naliczonego od tej inwestycji.
Czy budowa boiska sportowego przez gminę daje jej prawo do odliczenia VAT?

Czy budowa boiska sportowego przez gminę daje jej prawo do odliczenia VAT?

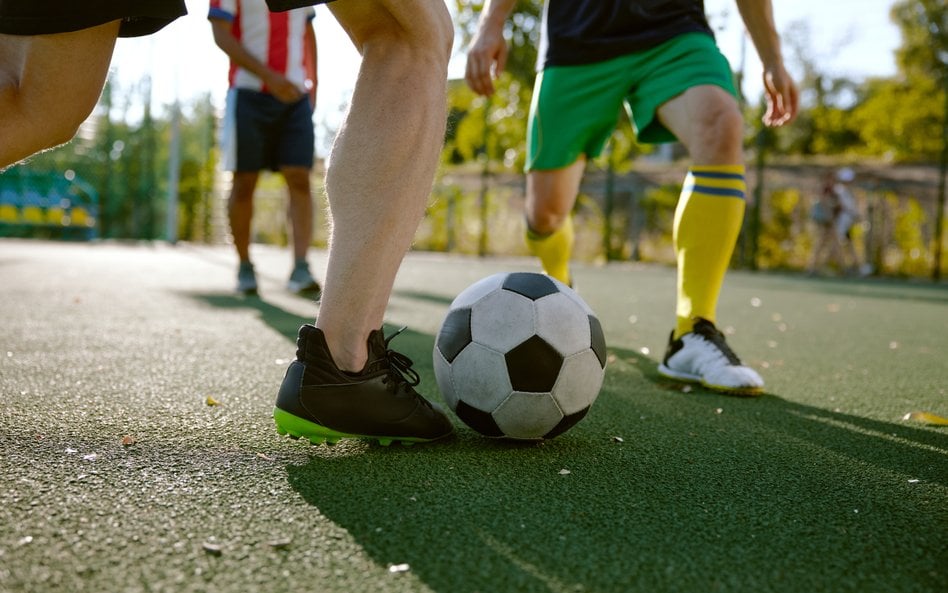
Foto: Adobe Stock

Reklama

- Gmina zarejestrowana jako podatnik VAT czynny realizuje inwestycję polegającą na budowie ogólnodostępnego dla wszystkich mieszkańców boiska sportowego. Po zakończeniu inwestycji boisko będzie miało charakter ogólnodostępny i niekomercyjny. Korzystanie z obiektu będzie nieodpłatne. Realizując inwestycję, gmina wykonuje zadania własne gminy, w szczególności w zakresie kultury fizycznej i turystyki, w tym terenów rekreacyjnych i urządzeń sportowych. Faktury dokumentujące wydatki związane z realizacją inwestycji są wystawiane na gminę. Czy zatem gminie przysługuje prawo do obniżenia kwoty podatku należnego o kwotę podatku naliczonego w związku z realizacją inwestycji polegającej na budowie boiska do piłki nożnej, w sytuacji gdy efekty inwestycji będą wykorzystywane wyłącznie do wykonywania zadań własnych gminy?
Pozostało jeszcze 87% artykułu

Czytaj treści PRO.RP.PL za 39 zł miesięcznie!

Zyskaj dostęp do rzetelnych analiz, opinii ekspertów i kluczowych prognoz gospodarczych. Poznaj fakty, które kształtują biznes, prawo oraz społeczeństwo.

Buduj swoją przewagę. Subskrybuj profesjonalne treści publikowane wyłącznie w pro.rp.pl.

Reklama
Reklama
Reklama
Reklama
REKLAMA: automatycznie wyświetlimy artykuł za 15 sekund.
Reklama
Reklama