

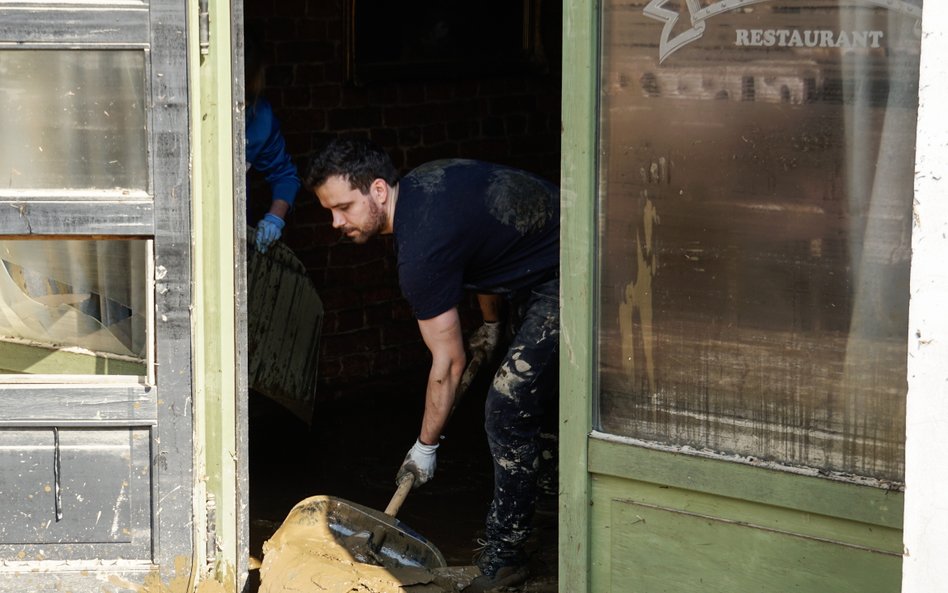
Ubezpieczyciele wypłacają już odszkodowania poszkodowanym przez powódź. I co się okazuje? Że dla przedsiębiorcy jest to przychód z działalności gospodarczej, który trzeba opodatkować. Przykładowo, jeśli rozlicza się według skali i jest w drugim progu, zapłaci 32 proc. PIT.
– To bardzo niemiła niespodzianka dla firm dotkniętych powodzią, teraz bowiem liczy się dla nich każdy grosz – mówi Monika Dziedzic, radca prawny, doradca podatkowy, partner w MDDP.
Odszkodowanie za szkody w majątku związanym z działalnością gospodarczą jest firmowym przychodem
– Niestety, przepisy są w tej sprawie bezwzględne. Wynika z nich, że odszkodowanie za szkody w majątku związanym z działalnością gospodarczą jest firmowym przychodem. Zwolnienie z podatku z art. 21 ust. 1 pkt 4 ustawy o PIT dotyczy zaś tylko kwot wypłacanych przez ubezpieczycieli za szkody prywatne – zaznacza Marcin Sobieszek, doradca podatkowy, partner w ATA Finance.
Monika Dziedzic wskazuje, że przedsiębiorcy wykupują różne ubezpieczenia: na towary, surowce, utracone zyski, wynagrodzenia dla pracowników.
– Z ustaw o PIT i o CIT wynika, że odszkodowanie z takiej polisy jest opodatkowane. Jedyne co przysługuje przedsiębiorcom, to zwolnienie dla odszkodowań za zniszczone środki trwałe określone w art. 21 ust. 1 pkt 29b ustawy o PIT oraz art. 17 ust. 1 pkt 54a ustawy o CIT. Jest jednak ono mocno ograniczone – podkreśla.
– Po pierwsze, ze zwolnienia wyłączone są samochody osobowe. Po drugie, można je zastosować tylko wtedy, gdy pieniądze z odszkodowania wydamy na remont środka trwałego bądź zakup takiego samego. Po trzecie, trzeba to zrobić w tym roku albo w następnym. Jest też zastrzeżenie, że odpisy amortyzacyjne od takich środków trwałych nie są kosztem uzyskania przychodów – tłumaczy Marcin Borkowski, radca prawny i doradca podatkowy w kancelarii Borkowski i Wspólnicy. – Obawiam się, że ze względu na te warunki niewielu przedsiębiorców skorzysta z tego zwolnienia – mówi Monika Dziedzic.
Dodaje, że firmy, które dostały pieniądze od ubezpieczycieli, nie zastosują też zwolnienia z art. 21 ust. 1 pkt 29a ustawy o PIT oraz art. 17 ust. 1 pkt 54 ustawy o CIT, gdyż dotyczy ono odszkodowań wypłacanych przez gminy.
Czytaj więcej:
Firmy muszą opodatkować odszkodowania za zniszczone przez powódź towary. Ulgi na razie nie ma.
Pro
Ulgi ze specustawy powodziowej nie pasują do odszkodowań wypłacanych przez ubezpieczycieli
Ulgi są też w ustawie o szczególnych rozwiązaniach związanych z usuwaniem skutków powodzi. – Ale żadne wymienione w niej zwolnienie nie pasuje do odszkodowań wypłacanych przez ubezpieczycieli – akcentuje Arkadiusz Łagowski, doradca podatkowy, partner w kancelarii Chojnacka & Łagowski.
Potwierdzają to pozostali eksperci. Wskazują, że do uniknięcia podatku od odszkodowań za powódź potrzebna jest specjalna ulga.
– Najprościej byłoby wydać rozporządzenie o zaniechaniu poboru podatku. To kwestia jednego, dwóch dni – mówi Marcin Sobieszek.
– Minister finansów wydaje takie rozporządzenia w szczególnych sytuacjach, zrobił to np. w sprawie kredytów frankowych czy subwencji z PFR na walkę z epidemią koronawirusa – tłumaczy Arkadiusz Łagowski.
– Takie zaniechanie byłoby dla przedsiębiorców poważną formą wsparcia, ekonomicznie na pewno bardziej odczuwalną niż wprowadzone już przesunięcie terminów na zapłatę podatków – akcentuje Marcin Borkowski.
Eksperci wskazują też, że w Sejmie trwają prace nad kolejnymi szczególnymi rozwiązaniami dla powodzian.
– Do procedowanych nowelizacji można dodać zwolnienie dla firmowych odszkodowań. Powinno to być rozwiązanie systemowe, dotyczące np. wszystkich szkód powstałych w wyniku klęsk żywiołowych. Nie może być tak, że fiskus na nich zarabia – podkreśla Monika Dziedzic.
Czytaj więcej:
Przedsiębiorcy, kredytobiorcy i uczniowie szkół – to tylko niektórzy z adresatów nowych form rządowej pomocy dla powodzian.
Pro
Skarbówka o problemach biznesu
Problem z odszkodowaniami dla firm pojawiał się już wcześniej, m.in. po powodzi w 2010 r. Indagowane w tej sprawie Ministerstwo Finansów nie miało wątpliwości, że odszkodowania otrzymane z tytułu ubezpieczeń majątkowych za szkody dotyczące składników majątku związanych z działalnością gospodarczą są firmowym przychodem. Trzeba je opodatkować, niezależnie od tego, czy szkoda została spowodowana powodzią, czy innymi czynnikami. Tak wynika zarówno z ustawy o PIT, jak i o CIT. Ministerstwo Finansów nie zgadzało się na zwolnienie takich odszkodowań z podatku (wtedy nie było jeszcze przepisu o warunkowym zwolnieniu dotyczącym środków trwałych). Argumentowało, że przedsiębiorcy zaliczają wydatki na firmowy majątek do kosztów. Zwalnianie z podatku przychodu z odszkodowań jest więc niezasadne. Ministerstwo podkreślało też, że ulga dla przedsiębiorców dotkniętych przez powódź stawiałaby w gorszej sytuacji podatników, którzy otrzymali odszkodowania za szkody wyrządzone innymi czynnikami (odpowiedź na interpelację poselską nr 21 524).



