
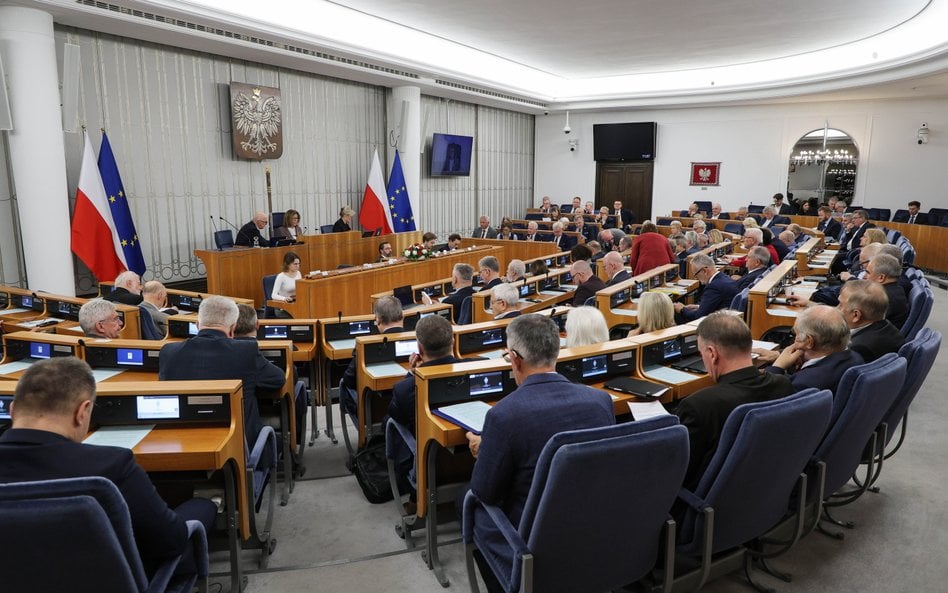
Trwa batalia o ostateczny kształt ważnej podatkowej noweli. Senatorom nie spodobały się korzystne dla podatników PIT oraz CIT poprawki posłów i postanowili przywrócić rządową wersję ustawy. Dodali do niej też zmianę, z której ucieszy się część ryczałtowców.
Zmiany w skali PIT
Przypomnijmy, że przewodnią ideą nowelizacji są zmiany w skali PIT. Obecnie podatnicy (chodzi przede wszystkim o pracowników, zleceniobiorców, część przedsiębiorców), którzy mają dochód do 120 tys. zł rocznie, płacą fiskusowi 12 proc. Po przekroczeniu tego progu podatek rośnie do 32 proc. Nowelizacja wprowadza stawkę pośrednią, która wyniesie 24 proc. Z nowej skali wynika, że obejmie dochody od 130 tys. zł do 150 tys. zł. Od wyższych zarobków trzeba będzie płacić 32 proc. PIT. Natomiast ci, którzy mają rocznie poniżej 130 tys. zł dochodu, uiszczą 12 proc.
Czytaj więcej:

Nowe progi w skali i nowa stawka PIT, ograniczenie działalności rozliczanej ryczałtem, większa danina solidarnościowa dla najbogatszych podatników...
Pro
Sejm przyjął korzystne dla podatników poprawki
To kosztowna dla budżetu państwa zmiana i rząd nie ukrywa, że musi ją sobie jakoś zrekompensować. Dlatego do nowelizacji wpisał też niekorzystne dla podatników propozycje. Przede wszystkim podwyżkę CIT. Z rządowej wersji projektu wynikało, że jeśli przychody spółek (z poprzedniego roku) przekraczają 50 mln euro, będą płacić od dochodu 22 proc. CIT (teraz wynosi 19 proc., a dla małych podatników, czyli mających przychody do 2 mln euro rocznie tylko 9 proc.). Biznesowe organizacje krytykowały tę zmianę, przestrzegaliśmy przed nią także w „Rzeczpospolitej” (22 października pisaliśmy, że grozi też małym firmom). I podczas głosowania w Sejmie posłowie (dość niespodziewanie) przyjęli poprawki wykreślające z nowelizacji zmiany w CIT.
Druga sejmowa niespodzianka to zaakceptowanie poprawki wprowadzającej coroczną waloryzację progów w skali PIT o wskaźnik inflacji.
Czytaj więcej:
Największe spółki nie zapłacą wyższego podatku, a progi w skali PIT będą zwiększane corocznie o wskaźnik inflacji – takie zmiany wprowadzili posłow...
Pro
Czy Senat mógł wprowadzić zmiany w CIT?
– Przegłosowane przez Sejm poprawki niweczą intencje rządu – mówił w czasie posiedzenia senackiej Komisji Budżetu i Finansów Publicznych wiceminister finansów Jurand Drop. I najwyraźniej przekonał senatorów. 27 października przegłosowali poprawkę wykreślającą z nowelizacji przepisy o waloryzacji skali PIT. Przywrócili też regulacje podwyższające CIT.
Ta druga zmiana budzi jednak wątpliwości. Zgodnie bowiem z orzecznictwem Trybunału Konstytucyjnego poprawki Senatu nie mogą wykraczać poza materię ustawy. A w nowelizacji, którą dostał z Sejmu, w ogóle nie było zmian w ustawie o CIT. Zwróciło na to uwagę Biuro Legislacyjne Senatu w czasie posiedzenia komisji. Poprawkę wprowadzającą do noweli przepisy o CIT zaopiniowało „jednoznacznie negatywnie”, podkreślając, że jest „konstytucyjnie niedopuszczalna”.
– Zmiany w CIT nie są nowością legislacyjną, przeszły przez cały etap prac rządowych oraz w sejmowych komisjach – argumentował w czasie posiedzenia senackiej komisji Jarosław Szatański, dyrektor Departamentu Podatków Dochodowych w Ministerstwie Finansów. A senator Kazimierz Kleina dawał do zrozumienia, że rola Senatu nie może być zerowa.
Czytaj więcej:
Największe firmy mają płacić w przyszłym roku 22 proc. podatku. Eksperci przestrzegają jednak, że większy CIT grozi też małym spółkom. Wystarczy zw...
Pro
Złagodzenie zmian w ryczałcie
Duże kontrowersje budzą też znajdujące się w nowelizacji zmiany w ryczałcie. Wielu przedsiębiorców (Ministerstwo Finansów podaje, że około 43 tys.) straci do niego prawo, ponieważ nowe przepisy ośmiokrotnie (z 2 mln euro do 250 tys. euro) obniżają limit rocznych przychodów warunkujący stosowanie tej formy rozliczeń. Biuro Legislacyjne Senatu skrytykowało tempo wprowadzania tej zmiany. Podkreśliło, że przepis wyłączający możliwość stosowania w 2027 r. ryczałtu przez podatników, którzy przekroczyli niższy limit przychodów w 2026 r. „budzi wątpliwości co do zgodności z konstytucyjną zasadą zaufania obywatela do państwa i stanowionego przez nie prawa”. Senatorowie nie zakwestionowali jednak tej regulacji.
Czytaj więcej:
Rząd chce ograniczyć ryczałt. Część przedsiębiorców będzie musiała przejść na skalę albo liniówkę i zapłacić wyższy podatek oraz składkę zdrowotną....
Pro
Biuro Legislacyjne Senatu negatywnie też wypowiedziało się o przepisie, zgodnie z którym ryczałtowiec, który przekroczy w trakcie roku 300 tys. euro przychodu, zapłaci od nadwyżki 17 proc. podatek. Tym razem poskutkowało, poprawka wykreślająca go z ustawy została przyjęta przez senatorów.
Wyższa danina solidarnościowa
W nowelizacji została natomiast niekorzystna zmiana dla podatników, którzy osiągają dochody powyżej 1 mln zł rocznie (jest ich prawie 39 tys.). Od nadwyżki płacą daninę solidarnościową. Teraz wynosi 4 proc. Zgodnie z nowelizacją wzrośnie do 5 proc. Daninę solidarnościową mogą zapłacić też ci, którzy stracą prawo do ryczałtu i będą rozliczać się według skali albo na liniowym PIT (więcej pisaliśmy o tym w „Rzeczpospolitej” z 28 sierpnia).
Zmiany mają wejść 1 stycznia 2027 r. Teraz nowelizacja wraca do Sejmu, potem trafi do prezydenta.
Etap legislacyjny: ustawa wraca do Sejmu



