Oczekiwania ustawodawcy postawione takim transakcjom, nadal stanowią źródło wątpliwości interpretacyjnych. Jedną z nich jest marża, czyli składowa oprocentowania, która warunkuje możliwość skorzystania z uproszczenia.
Przypomnijmy, że w stanie prawnym obowiązującym do 31 grudnia 2021 r., dokumentacja dla takich transakcji musiała być sporządzana po przekroczeniu progu 10 mln zł, ale nie musiała zawierać analizy cen transferowych.
Czytaj więcej
Rozbieżności w marżach pobieranych przez banki w przypadku kredytów hipotecznych na kwotę 300 tys. zł z 20 proc. wkładem własnym są znaczące. W gru...
Kiedy safe harbour
Zgodnie z art. 11g ust. 1 ustawy o CIT, tzw. uproszczone rozwiązanie znajduje zastosowanie dla pożyczek (oraz kredytów czy emisji obligacji, co wynika z art. 11g ust. 3 ustawy o CIT), w stosunku do których łącznie spełnione są następujące warunki:
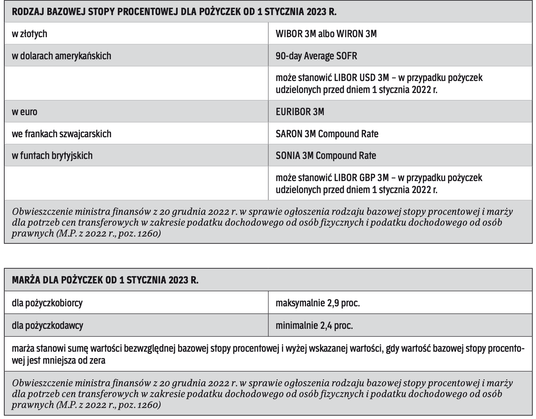
- oprocentowanie pożyczki w ujęciu rocznym na dzień zawarcia umowy jest ustalane w oparciu o rodzaj bazowej stopy procentowej i marżę, określone w obwieszczeniu ministra właściwego do spraw finansów publicznych aktualnym na dzień zawarcia tej umowy,
- nie przewidziano wypłaty innych niż odsetki opłat związanych z udzieleniem lub obsługą pożyczki, w tym prowizji lub premii,
- pożyczka została udzielona na okres nie dłuższy niż pięć lat,
- w trakcie roku podatkowego łączny poziom zobowiązań albo należności podmiotu powiązanego z tytułu kapitału pożyczek z podmiotami powiązanymi liczony odrębnie dla udzielonych oraz zaciągniętych pożyczek wynosi nie więcej niż 20 mln zł lub równowartość tej kwoty,
- pożyczkodawca nie jest podmiotem mającym miejsce zamieszkania, siedzibę lub zarząd na terytorium lub w kraju stosującym szkodliwą konkurencję podatkową.
Dzień zawarcia umowy
Dodany ust. 1a do art. 11g ustawy o CIT (ustawą z 29 października 2021 r. o zmianie ustawy o podatku dochodowym od osób fizycznych, ustawy o podatku dochodowym od osób prawnych oraz niektórych innych ustaw; Dz.U. z 2021 r. poz. 2105), rozwiał dotychczasowe wątpliwości podatników, co do konieczności aktualizowania oprocentowania w momencie zmiany warunków umowy pożyczki. Przepis, który wszedł w życie 1 stycznia 2022 r. wprost wskazuje bowiem, że za dzień zawarcia umowy pożyczki, uważa się nie tylko dzień przystąpienia do umowy, ale również dzień zmiany umowy pożyczki w przypadku, gdy zmiana ta dotyczy jej oprocentowania. Tym samym zawierając umowę pożyczki lub renegocjując poziom przyjętego w niej oprocentowania, przy założeniu, że spełnione zostały pozostałe przesłanki ustawowe uproszczenia, należy sięgnąć do obwieszczenia ministra finansów aktualnego na dzień jej zawarcia czy dokonanej zmiany.
Zmiana obwieszczenia, a zmiana oprocentowania
Minister wydaje wzmiankowane obwieszczenie nie rzadziej niż raz w roku, co wynika z art. 11g ust. 4 ustawy o CIT. Mechanizm uproszczonego rozwiązania dla pożyczek zakłada jednak, że przyjęte warunki w zakresie oprocentowania, odwzorowujące obwieszczenie aktualne na dzień zawarcia umowy pożyczki, mogą być kontynuowane przez cały okres trwania pożyczki (maksymalnie przez pięć lat). Tym samym, nie ma obowiązku dostosowywania oprocentowania po każdej zmianie obwieszczenia. Gdyby w trakcie trwania umowy podmioty powiązane chciały jednak zmodyfikować oprocentowanie pożyczki (np. stosownym aneksem), powinny kierować się obwieszczeniem aktualnym na dzień dokonania takiej modyfikacji (jest to traktowane jako dzień zawarcia umowy).
WAŻNE
Podatnik, chcący skorzystać z uproszczonego rozwiązania, powinien ukształtować warunki umowy pożyczki według obwieszczenia ministra finansów aktualnego na dzień zawarcia takiej umowy.
Zgodnie z najnowszym obwieszczeniem ministra finansów, podatnik chcący skorzystać z uproszczenia, powinien ukształtować warunki umowy pożyczki przyjmując odpowiednią stopę bazową oraz marżę, której wartość graniczna została odrębnie zdefiniowana dla pożyczkobiorcy, dla którego wynosi maksymalnie 2,9 proc. i pożyczkodawcy, dla którego wynosi minimalnie 2,4 proc. Wskazane brzmienie obwieszczenia w zakresie ukształtowania marży powoduje jednak wątpliwość, czy znaczenie ma tutaj wyłącznie jednostronna perspektywa pożyczkodawcy albo pożyczkobiorcy, która wyznacza marżę pozwalającą na skorzystanie z uproszczonego rozwiązania, czy może należy wysokość marży dobrać tak, aby dla obydwu stron mieściła się w granicach wyznaczonych obwieszczeniem.
Marża ogłaszana w obwieszczeniu jest oparta na danych statystycznych NBP (dla pożyczek udzielonych w złotówkach) oraz notowaniach z rynków finansowych pochodzących z serwisu Bloomberg Terminal.
W naszej opinii, skoro minister finansów zdecydował o rozróżnieniu perspektywy pożyczkodawcy i pożyczkobiorcy, oceny tej należy dokonywać dla danej strony transakcji kontrolowanej, niezależnie od tego, czy dla drugiej strony transakcji warunki dla uproszczonego rozwiązania będą spełnione, czy też nie. Można bowiem założyć, że gdyby intencją ministra finansów było określenie przedziału, w jakim marża taka powinna się mieścić, jej wartość brzegowa byłaby niezależna od strony transakcji kontrolowanej, funkcji jaką pełni w transakcji – pożyczkobiorcy czy pożyczkodawcy.
Zastrzec należy jednak, że brakuje w tym zakresie stanowiska organów podatkowych, wyrażanego w interpretacjach indywidualnych czy też stanowiska sądów administracyjnych. Nie można zatem zupełnie wykluczyć odmiennej interpretacji przepisów obwieszczenia, jaką może przyjąć organ podatkowy. W tym zakresie pomocne z pewnością byłyby wyjaśnienia ministerstwa, wzorowane na tych opublikowanych w marcu 2020 r., gdzie przedstawiono metodykę kalkulacji oprocentowania przy ujemnej stopie referencyjnej. Szczególnie, że przyjęta wykładania może mieć również swoje konsekwencje dla obowiązku przekazania informacji o schemacie podatkowym.
Obowiązek raportowania
Warto przypomnieć, że wykorzystanie wprowadzonego jednostronnie w danym państwie uproszczenia w stosowaniu przepisów związanych z ustalaniem cen transferowych stanowi szczególną cechę rozpoznawczą schematu podatkowego, określoną w art. 86a § 1 pkt 13 lit. g ordynacji podatkowej. Przy czym nie uważa się za takie uproszczenie rozwiązania, które wynika bezpośrednio z wytycznych OECD w sprawie cen transferowych, a także innych międzynarodowych regulacji, wytycznych lub rekomendacji w zakresie cen transferowych. Safe harbour dla pożyczek zostało wprowadzone jednostronnie przez polskiego ustawodawcę i nie wynika z rekomendacji międzynarodowych. Zatem ukształtowanie warunków pożyczki w oparciu o przepisy dotyczące „bezpiecznej przystani” może prowadzić do konieczności zgłoszenia schematu podatkowego.
Oczywiście nie w każdym przypadku uzgodnienie polegające na wykorzystaniu uproszczonego rozwiązania dla pożyczek będzie podlegało zgłoszeniu. W szczególności, w przypadku schematów podatkowych innych niż transgraniczne, musi zostać spełnione kryterium kwalifikowanego korzystającego. Co istotne, występowanie cech schematu podatkowego nie powinno być postrzegane jako sytuacja niewłaściwa lub naganna. Obowiązek raportowania może powstać w związku ze zgodnym z prawem wykorzystaniem preferencji, a jego celem jest dostarczenie organom podatkowym informacji do analizy funkcjonowania takich preferencji. Zatem raportujący po skorzystaniu z uproszczonego rozwiązania w zakresie pożyczek nie powinien - co do zasady - spodziewać się kontroli podatkowej albo negatywnych konsekwencji z tytułu zgłoszenia schematu podatkowego, opartego o safe harbour.