
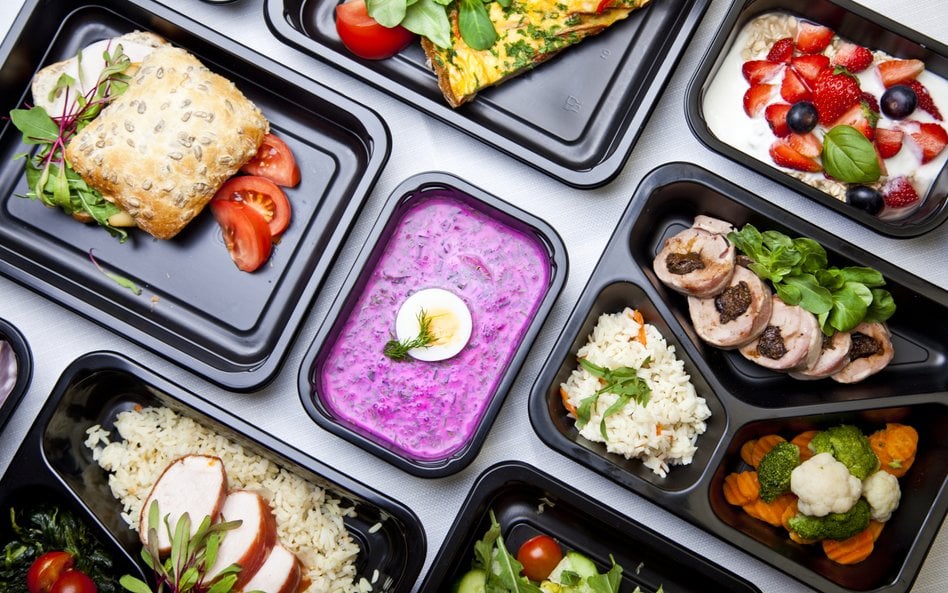
Klient, który zamawia catering dietetyczny, płaci za to, że nie musi planować posiłków, robić zakupów, gotować i zmywać, co może zająć nawet kilkanaście godzin tygodniowo. Dieta pudełkowa eliminuje ten problem – gotowe zestawy trafiają pod drzwi zamawiającego wczesnym rankiem. Poza wygodą klienci zyskują urozmaicenie – menu zmienia się codziennie, a klient ma możliwość poznania smaków z różnych kuchni świata. Catering dietetyczny oferuje zazwyczaj wiele różnych diet – od wariantów standardowych (zwykła, dla odchudzających się), przez diety eliminacyjne (wegetariańska, bezglutenowa, bezlaktozowa, bezrybna), aż po specjalistyczne plany medyczne, gdzie przygotowanie posiłku wymaga dużej wiedzy i precyzji w doborze składników. Mankamentem diety pudełkowej jest jednak jej cena, która dla wielu potencjalnie zainteresowanych może stanowić zauważalną kwotę w domowym budżecie. Na cenę zestawu, jaką płaci konsument, wpływa m.in. stawka VAT i to ona przez długi czas budziła wątpliwości. Kluczowe pytanie brzmiało: czy catering dietetyczny jest sprzedażą/dostawą towaru (gotowych posiłków) opodatkowaną stawką 5 proc., czy kompleksową usługą gastronomiczną z 8-proc. stawką?
Ten spór został rozstrzygnięty przez Naczelny Sąd Administracyjny, który przesądził, że przygotowywanie i dostarczanie klientom posiłków w ramach cateringu dietetycznego to świadczenie kompleksowe. Jest to usługa, którą należy zakwalifikować do działu PKWiU 56 „Usługi związane z wyżywieniem”. Tym samym diety pudełkowe podlegają opodatkowaniu stawką VAT w wysokości 8 proc. Szerzej na temat diet pudełkowych, ich opodatkowania i znaczenia wyroku NSA piszemy w artykule pt. „Dostawa diet pudełkowych z 8-proc. stawką podatku od towarów i usług”.
Czytaj więcej:
Przygotowywanie i dostarczanie klientom posiłków w ramach cateringu dietetycznego (dostawa tzw. diet pudełkowych) to usługa restauracyjna lub cater...
Pro
Zapraszam do lektury Tygodnika Podatników.
Czytaj więcej:
W estońskim CIT dopóki zysk zostaje w spółce, nie ma podatku. Gdy jednak spółka wynajmuje składniki majątku od swoich wspólników, pojawia się wątpl...
Pro
Podmioty prowadzące księgi podatkowe albo rachunkowe lub ewidencje wnip muszą przesyłać elektronicznie struktury JPK_PKPiR i JPK_ST do właściwego u...
Pro
Rezygnacja z funkcji i sprzedaż udziałów nie zwalniają z odpowiedzialności za długi spółki. O tym czy były członek zarządu odpowie za jej zaległośc...
Pro
Posiadanie przez podatnika local file coraz rzadziej oznacza pełne bezpieczeństwo. Największe wyzwania pojawiają się tam, gdzie zmienia się biznes,...
Pro



