

Niekorzystne zmiany wprowadzone przepisami Polskiego Ładu, takie jak np. likwidacja odliczenia od podatku 7,75 proc. podstawy składki zdrowotnej, miały być – zgodnie z zapowiedziami – zrekompensowane podatnikom w formie zwolnień podatkowych. Przepisy Polskiego Ładu przewidują wprowadzenie trzech zwolnień podatkowych dla wybranych grup podatników, tj. tzw. ulgi na powrót, ulgi dla Rodzin 4+ oraz ulgi dla seniorów. Zwolnienia zakładają wyłączenie z opodatkowania części dochodu nieprzekraczającego rocznie 85 582 zł. Niestety nie każdy będzie mógł skorzystać z tych zwolnień.
Ograniczony zakres zwolnień
Wszystkie trzy zwolnienia przeznaczone są jednak tyko dla osób osiągających przychody z określonych tytułów. Ze zwolnień będą mogli korzystać pracownicy osiągający przychody ze stosunku służbowego, stosunku pracy, pracy nakładczej i spółdzielczego stosunku pracy. Dodatkowo preferencjami zostali objęci zleceniobiorcy oraz przedsiębiorcy prowadzący pozarolniczą działalność gospodarczą, do których mają zastosowanie zasady ogólne, podatek liniowy albo ryczałt ewidencjonowany.
Czytaj więcej:
Rozliczając zarobki, pracodawca będzie musiał uwzględnić nową kwotę wolną od podatku oraz ulgi: dla klasy średniej, na powrót, dla seniorów czy dla...
Pro
Pomimo spełnienia podstawowych przesłanek określonych w ustawie, ze stosowania zwolnienia wyłączone zostały osoby, które uzyskują przychody ze źródeł innych niż umowa o pracę, umowa zlecenie czy działalność gospodarcza. Ze zwolnień nie skorzystają więc m.in. wykonawcy dzieła, managerowie na kontraktach, członkowie zarządu czy rady nadzorczej.
Kilka form zatrudnienia
Praktyka rynkowa pokazuje, jak bardzo popularne jest obecnie łączenie przez osoby fizyczne kilku form zatrudnienia jednocześnie. W tym kontekście istotne będzie prawidłowe ustalenie limitu przychodowego uprawniającego do zastosowania zwolnień.
Zwolnienia mają być stosowane do wysokości przychodów nieprzekraczających w roku podatkowym kwoty 85 528 zł. Wskazany limit odnosi się jedynie do przychodów uzyskanych ze stosunku pracy i pokrewnych, umowy zlecenia oraz przychodów z pozarolniczej działalności gospodarczej.
Oznacza to, że w przypadku osób, które uzyskują – poza wskazanymi wyżej źródłami przychodu – dodatkowo przychody np. z umów o dzieło czy są członkami zarządu, dodatkowy przychód nie będzie zwolniony z opodatkowania. Nie będzie on miał również wpływu na prawo do zastosowania przez nie zwolnienia w zakresie przychodu np. z umowy o pracę. Wskazane limity należy bowiem stosować wyłącznie w obrębie tych kategorii przychodu, w odniesieniu do których zwolnienia są należne.
Wspólny limit dla ulg
Należy również pamiętać, że wszystkie trzy zwolnienia, jak też istniejąca obecnie ulga dla młodych, posiadają wspólny limit przychodowy. Suma przychodów zwolnionych od podatku w ramach ulgi dla młodych, ulgi na powrót, ulgi dla rodzin 4+ oraz ulgi dla seniorów nie może w roku podatkowym przekroczyć kwoty 85 528 zł. Oznacza to, że w praktyce ulg nie łączy się w ramach danego roku podatkowego, chyba że dana osoba straci w trakcie roku prawo do ulgi przed wykorzystaniem limitu.
Przy obliczaniu kwoty przychodów podlegających zwolnieniom nie uwzględnia się przychodów podlegających opodatkowaniu zryczałtowanym podatkiem dochodowym na podstawie ustawy o podatku dochodowym od osób fizycznych, zwolnionych od podatku dochodowego, a także przychodów, od których na podstawie przepisów Ordynacji podatkowej zaniechano poboru podatku.
Przy kosztach autorskich
Kolejnym ważnym elementem jest sposób łączenia zwolnień ze stosowaniem kosztów autorskich. Suma zastosowanych zwolnień – tj. ulgi dla młodych, na powrót, dla rodzin 4+ oraz dla seniorów w zakresie przychodów z pracy – oraz zastosowanych kosztów autorskich nie może przekroczyć w roku podatkowym kwoty 120 000 zł.
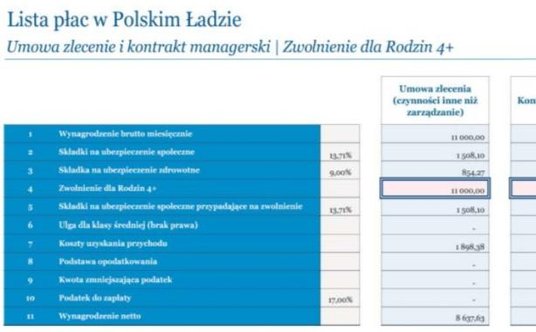
PRZYKŁAD 1
Stosowanie zwolnienia przy umowie zlecenia na usługi inne niż zarządcze oraz kontrakcie managerskim
Emeryci aktywni zawodowo
Wprowadzona w ramach Polskiego Ładu ulga dla seniorów polega na zwolnieniu z opodatkowania przychodów podatnika m.in. z pracy, działalności gospodarczej, ale także umowy zlecenia. Ulga stanowi ciekawą preferencję dla seniorów, którzy chcą pozostać aktywni na rynku pracy, mimo przysługującego im prawa do emerytury lub renty.
Warunkiem stosowania zwolnienia jest uzyskiwanie wskazanych wyżej przychodów po ukończeniu przez podatnika: 60. roku życia – w przypadku kobiety i 65. roku życia – w przypadku mężczyzny. Dodatkowo w celu zastosowania zwolnienia senior powinien podlegać ubezpieczeniom społecznym z tytułu, z którego uzyskuje przychód korzystający ze zwolnienia. Senior nie powinien też jednocześnie pobierać świadczeń z tytułu emerytury lub renty rodzinnej.
Limit stosowania zwolnienia dla seniorów jest taki sam, jak w przypadku pozostałych zwolnień i wynosi 85 528 zł w roku podatkowym. W praktyce, w przypadku łączenia kilku zwolnień, seniorzy będą mogli skorzystać jednocześnie np. z ulgi na powrót i ulgi dla seniorów do kwoty nieprzekraczającej 85 528 zł łącznie w roku podatkowym.
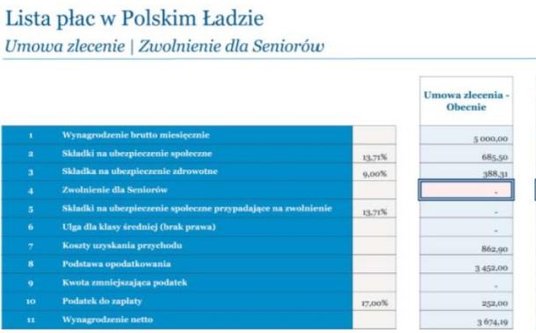
PRZYKŁAD 2
Stosowanie zwolnienia dla seniorów przy umowie zlecenia
Funkcja w zarządzie ze składką na zdrowie
Polski Ład wprowadza zmiany również w ustawie o świadczeniach opieki zdrowotnej finansowanych ze środków publicznych.
Od stycznia 2022 r. obowiązkowi ubezpieczenia zdrowotnego będą podlegać osoby powołane do pełnienia funkcji na mocy aktu powołania, które z tego tytułu pobierają wynagrodzenie. Ponieważ nowy przepis odnosi się do osób pełniących funkcję na podstawie powołania, to dotyczy zarówno członków zarządu, jak i prokurentów, którzy z tego tytułu pobierają wynagrodzenie. Przepis jest szeroki i nie odnosi się do konkretnych typów przychodu określonych w ustawie o podatku dochodowym od osób fizycznych.
Podstawą wymiaru składek na ubezpieczenie zdrowotne dla osób powołanych ma być kwota odpowiadająca wysokości wynagrodzenia tych osób pobieranego z tytułu powołania.
Członek zarządu i prokurent w dalszym ciągu nie będą objęci obowiązkiem ubezpieczeń społecznych. Zmiana wprowadza jedynie obowiązek uiszczania składki zdrowotnej.
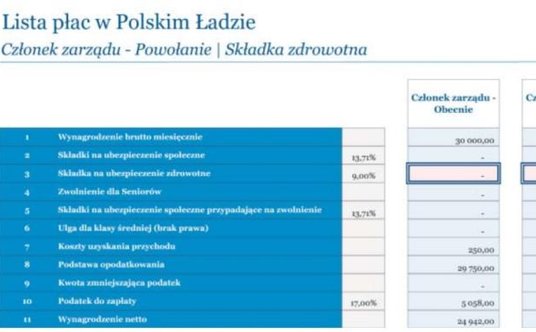
PRZYKŁAD 3
Członek zarządu ze składką zdrowotną w Polskim Ładzi
Wciąż bez PIT do ukończenia 26. roku życia
Sytuacja studentów i praktykantów, którzy obecnie korzystają z ulgi dla młodych, nie powinna ulec większym zmianom w wyniku wprowadzenia przepisów Polskiego Ładu. W dalszym ciągu osoby te mogą korzystać ze zwolnienia z opodatkowania w odniesieniu do przychodów ze stosunku służbowego, stosunku pracy, pracy nakładczej, spółdzielczego stosunku pracy, z umów zlecenia, z tytułu odbywania praktyki absolwenckiej oraz z tytułu odbywania stażu uczniowskiego, o którym mowa w ustawie Prawo oświatowe.
Zwolnienie przysługuje pod warunkiem, że przychody te podatnik otrzyma przed ukończeniem 26. roku życia. Ulga obejmuje przychody do wysokości nieprzekraczającej w roku podatkowym kwoty 85 528 zł.
W przeciwieństwie do zwolnień przewidzianych w Polskim Ładzie – dla Rodzin 4+, ulgi na powrót czy ulgi dla seniorów – ulgę dla młodych płatnik stosuje bez oświadczenia, samodzielnie weryfikując uprawnienia podatnika do stosowania ulgi, które dotyczą głównie wieku i źródła przychodu. Podatnik ma prawo zrezygnować z ulgi. W tym celu powinien złożyć płatnikowi odpowiedni wniosek o zaprzestanie jej naliczania.
Należy pamiętać, że ulga dla młodych posiada wspólny limit 85 528 zł ze zwolnieniami, które zostały wprowadzone przez Polski Ład. Suma przychodów zwolnionych z tytułu ulgi dla młodych w zakresie przychodów z pracy oraz zastosowanych kosztów autorskich nie może przekroczyć w roku podatkowym kwoty 120 000 zł.
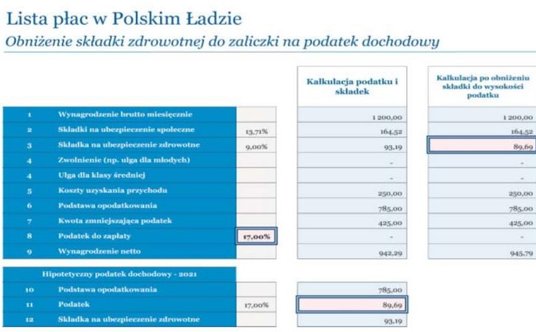
Obniżka do hipotetycznej zaliczki
Składki na ubezpieczenie zdrowotne oblicza się również od przychodu zwolnionego z opodatkowania. W trakcie prac nad projektem ustaw Polski Ład pojawiły się wątpliwości w zakresie objęcia ubezpieczeniem zdrowotnym przychodów w całości objętych zwolnieniami. Wynika to z treści przepisów ustawy o świadczeniach opieki zdrowotnej finansowanych ze środków publicznych, które też się zmieniły w Polskim Ładzie.
Przepisy te nakazują płatnikowi obliczać składkę zdrowotną od przychodu wolnego od podatku na zasadach ogólnych, ale tylko w odniesieniu do przychodu objętego ulgą dla młodych oraz związanego z nielegalnym zatrudnieniem. W uchwalonych pierwotnie przepisach nie było mowy o innych przychodach zwolnionych, takich jak np. ulga na powrót. W konsekwencji w przypadku stosowania nowych zwolnień, płatnik na podstawie przepisów dotyczących zasad obniżania składki zdrowotnej do wysokości zaliczki na podatek, mógłby potencjalnie obniżyć składkę zdrowotną do wysokości 0 zł.
Obecnie zmiany w tych przepisach są procesowane tak, aby objąć również inne zwolnienia tą zasadą.
Przepisy ustawy regulują sposób limitowania składki zdrowotnej do wysokości zaliczki na podatek dochodowy, gdy ta składka jest wyższa niż podatek.
Zgodnie z ogólną zasadą, w przypadku gdy składka na ubezpieczenie zdrowotne obliczona przez płatnika jest wyższa od kwoty zaliczki na podatek, składkę obliczoną za poszczególne miesiące obniża się do wysokości kwoty podatku.
Natomiast w sytuacji, gdy składka na ubezpieczenie zdrowotne obliczona od przychodu wolnego od podatku dochodowego jest wyższa od kwoty podatku, gdyby przychód ubezpieczonego nie był zwolniony od podatku dochodowego na podstawie tego przepisu, składkę obliczoną za poszczególne miesiące obniża się do wysokości kwoty podatku.
W celu ustalenia prawidłowej wysokości składki, płatnik powinien obliczyć hipotetyczny podatek, jaki byłby należny od tego dochodu zwolnionego w 2021 r., gdyby on nie był zwolniony. Punktem odniesienia jest zaliczka na podatek dochodowy obliczona zgodnie z przepisami ustawy PIT w brzmieniu obowiązującym na 31 grudnia 2021 r.
Ta konstrukcja stanowi niejako ulgę w zakresie składki zdrowotnej w sytuacji, gdy składka obliczona przez płatnika jest wyższa niż podatek.
PRZYKŁAD 4
Obniżenie składki zdrowotnej do zaliczki na podatek dochodowy
Arkadiusz Gliniecki dyrektor w zespole ds. PIT w KPMG w Polsce
Natalia Wytrykowska menedżer w zespole ds. PIT w KPMG w Polsce



